Domain wireless-sensor.de kaufen?
Wir ziehen mit dem Projekt
wireless-sensor.de um.
Sind Sie am Kauf der Domain
wireless-sensor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wireless-sensor.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Welche Rolle spielt die Sensorik in der Erfassung und Auswertung von Umweltinformationen?
Die Sensorik spielt eine entscheidende Rolle bei der Erfassung von Umweltinformationen, da sie es ermöglicht, physikalische Größen wie Temperatur, Luftfeuchtigkeit oder Schadstoffbelastung zu messen. Die gesammelten Daten werden anschließend ausgewertet, um Umweltveränderungen zu erkennen, Trends zu analysieren und Umweltschutzmaßnahmen zu planen. Somit ist die Sensorik ein wichtiger Bestandteil für die Überwachung und den Schutz unserer Umwelt. **

Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .408,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
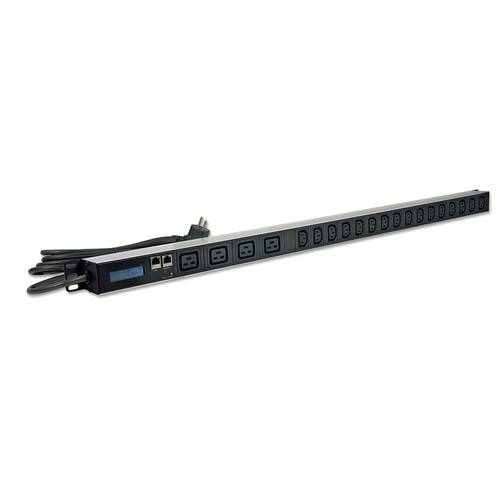
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).397,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **

Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .408,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).397,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Welche Rolle spielt die Sensorik in der Erfassung und Auswertung von Umweltinformationen?
Die Sensorik spielt eine entscheidende Rolle bei der Erfassung von Umweltinformationen, da sie es ermöglicht, physikalische Größen wie Temperatur, Luftfeuchtigkeit oder Schadstoffbelastung zu messen. Die gesammelten Daten werden anschließend ausgewertet, um Umweltveränderungen zu erkennen, Trends zu analysieren und Umweltschutzmaßnahmen zu planen. Somit ist die Sensorik ein wichtiger Bestandteil für die Überwachung und den Schutz unserer Umwelt. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.506,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.